Domain niederschlagsmengen.de kaufen?
Wir ziehen mit dem Projekt
niederschlagsmengen.de um.
Sind Sie am Kauf der Domain
niederschlagsmengen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain niederschlagsmengen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
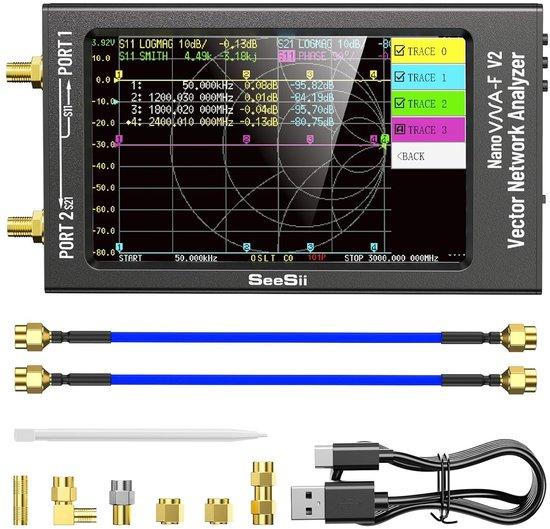
Vektornetzwerkanalysator und Antennenanalysator, 50 kHz - 3000 MHz, mit 4,3-Zoll-Display für S-Parameter-Messungen, SWR, Phasenmessung und Smith-Diagramm-AnalyseNetzwerkanalysator & Antennenanalysator: Entdecken Sie den vielseitigen Vektornetzwerkanalysator und Antennenanalysator, ein unverzichtbares Werkzeug für Fachleute und Hobbyisten, die mit Radiofrequenzen arbeiten. Dieses Gerät bietet einen Messbereich von 50 kHz bis 3 GHz und ist somit ideal für eine Vielzahl von Anwendungen, von der Antennenanalyse bis zur Signalverstärkung. Klar und benutzerfreundlich: Der Netzwerkanalysator ist mit einem 4,3 Zoll IPS TFT LCD-Display ausgestattet, das eine hervorragende Bildqualität und einen großen Betrachtungswinkel bietet. Selbst bei hellem Umgebungslicht bleibt das Display gut lesbar, was die Verwendung im Freien erleichtert. Mit der intuitiven Benutzeroberfläche können Sie einfach S-Parameter, SWR, Phasen und Smith-Diagramm-Analysen durchführen. Lange Akkulaufzeit: Dank des leistungsstarken 5000 mAh Akku hat dieser Analysator eine beeindruckende Standby-Zeit. Dies ermöglicht nicht nur lange Messungen, sondern das Gerät kann auch als mobile Power466,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
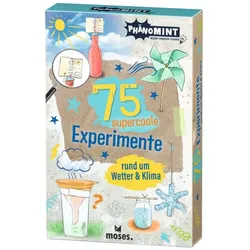
moses. - PhänoMINT 75 supercoole Experimente rund um Wetter & KlimaMit dem Kartenset „PhänoMINT 75 supercoole Experimente rund um Wetter & Klima“ können Kinder spielerisch die Welt der Meteorologie entdecken. Die Box enthält spannende Versuche, die alltägliche Wetter- und Klimaphänomene greifbar machen und zum Forschen einladen. geeignet für Kinder ab 8 Jahren enthält 75 Experimentierkarten in einer praktischen Schuberbox vermittelt Wissen aus den Bereichen Naturwissenschaft und Technik fördert durch aktives Ausprobieren das Verständnis für komplexe Zusammenhänge Wie entstehen eigentlich Jahreszeiten oder Niederschläge? Kann ein Eisberg schmelzen, ohne dass der Meeresspiegel ansteigt? Und ist der Regen über dem Meer salzig? Diese und viele weitere Fragen werden mit den anschaulichen Versuchen auf den Karten beantwortet. Jeder Versuch ist so konzipiert, dass er mit einfachen Mitteln durchgeführt werden kann und einen großen Lerneffekt erzielt. Die Kinder werden dazu angeregt, naturwissenschaftliche Phänomene unseres Alltags selbst zu untersuchen und zu verstehen. Das Kartenset ist eine tolle Beschäftigung für wissbegierige Grundschüler und Jugendliche, die sich für die Vorgänge auf unserem Planeten begeistern.12,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
WAREMA Messwertgeber Niederschlag kapazitiv 1002325)Einleitung Der WAREMA Messwertgeber Niederschlag kapazitiv 1002325 dient zur präzisen Messung von Niederschlagsmengen. Eigenschaften • Kapazitive Sensorfläche zur präzisen Niederschlagserfassung \n• Beheizte Sensorfläche verhindert Vereisung und Feuchtigkeitseinflüsse \n• Anschlussleitung witterungsbeständig und für den Außeneinsatz geeignet \n• Anschlussleitung bei Bedarf auf bis zu 200 m verlängerbar \n• Datenübertragung zur angeschlossenen Sonnenschutzzentrale zur Auswertung und Anzeige Lieferumfang • 1 x Messwertgeber Niederschlag kapaz. 1002325 (1002325)225,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vektornetzwerkanalysator und Antennenanalysator, 50 kHz - 3000 MHz, mit 4,3-Zoll-Display für S-Parameter-Messungen, SWR, Phasenmessung und Smith-Diagramm-AnalyseNetzwerkanalysator & Antennenanalysator: Entdecken Sie den vielseitigen Vektornetzwerkanalysator und Antennenanalysator, ein unverzichtbares Werkzeug für Fachleute und Hobbyisten, die mit Radiofrequenzen arbeiten. Dieses Gerät bietet einen Messbereich von 50 kHz bis 3 GHz und ist somit ideal für eine Vielzahl von Anwendungen, von der Antennenanalyse bis zur Signalverstärkung. Klar und benutzerfreundlich: Der Netzwerkanalysator ist mit einem 4,3 Zoll IPS TFT LCD-Display ausgestattet, das eine hervorragende Bildqualität und einen großen Betrachtungswinkel bietet. Selbst bei hellem Umgebungslicht bleibt das Display gut lesbar, was die Verwendung im Freien erleichtert. Mit der intuitiven Benutzeroberfläche können Sie einfach S-Parameter, SWR, Phasen und Smith-Diagramm-Analysen durchführen. Lange Akkulaufzeit: Dank des leistungsstarken 5000 mAh Akku hat dieser Analysator eine beeindruckende Standby-Zeit. Dies ermöglicht nicht nur lange Messungen, sondern das Gerät kann auch als mobile Power466,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bissantz, Nicolas: Diagramme im ManagementDiagramme im Management , Diagramme sind im Management und in den Medien allgegenwärtig. Doch wie zuverlässig sind ihr Einsatz und ihre Aussagen? Erleichtern sie das Verständnis oder führen sie in die Irre? Nicolas Bissantz beschreibt, wie sich die Grenzen der menschlichen Wahrnehmung und die Grenzen der geometrischen Abbildung in die Quere kommen und wie beides die Interpretation von Daten behindert. Dazu schlägt er eine Brücke zwischen Neurobiologie und Betriebswirtschaft. Was alles schiefgehen kann, zeigt das Buch an zahlreichen Beispielen aus den Wirtschaftsnachrichten und der Finanzkommunikation. Als Ausweg schlägt der Autor einen anderen Umgang mit Diagrammen und neue Formate vor. Dafür gibt er konkrete Regeln an die Hand, mit denen sich die beschriebenen Fehlschlüsse leichter vermeiden lassen. Das Buch ist die anwendungsorientierte, pragmatische Kurzfassung von "Datendesign" von Nicolas Bissantz. Inhalte: Wahrheit kommt nicht von Wahrnehmung Diagramme im Stillstand oder in der Sackgasse? Die sieben Mythen der Veranschaulichung von Zahlen Die Rätsel des Sehens Besseres Reporting Bessere Styleguides Bessere Wirtschaftsnachrichten Bessere Finanzkommunikation Zurück zur Zahl , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Autoren: Bissantz, Nicolas, Seitenzahl/Blattzahl: 224, Keyword: Besser entscheiden; Betriebswirtschaft; Daniel Bissantz; Datendesign; Diagramm; Finanzkommunikation; Geometrie; Grafik; Neurobiologie; Sehen; Wahrnehmung; Wirtschaftsnachrichten; Zahlen; weniger, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Entscheidungstheorie, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 175, Höhe: 26, Gewicht: 934, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.